Il GENIUS Act del 2025 e il National Bank Act del 1863-64: prendere spunto da Abramo Lincoln
di Ellen Brown, Public Banking Institute
traduzione di Leopoldo Salmaso
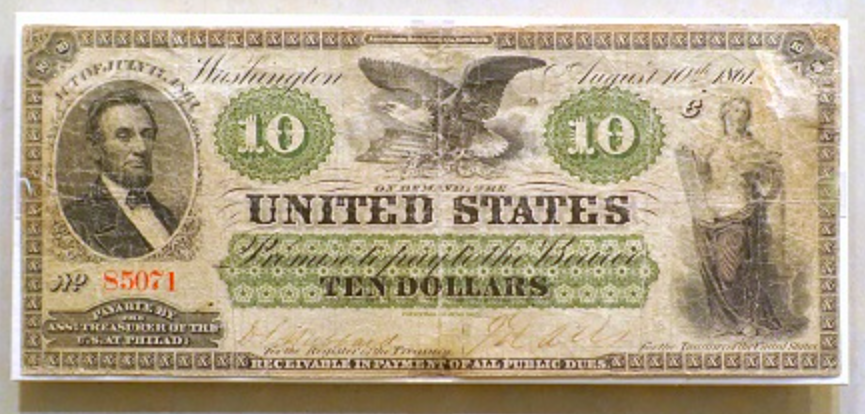
(in copertina il Greenback che sarebbe costato la vita ad Abramo Lincoln)
L’articolo originale si trova qui
Questo mese [18/7/2025 NdT] il Congresso ha approvato il GENIUS Act, acronimo di “Guiding and Establishing National Innovation for U.S. Stablecoins of 2025”. Progettato per regolamentare le stablecoin, una categoria di criptovalute concepita per mantenere un valore stabile. Il GENIUS Act è molto controverso.
I critici sostengono che [questa legge] definisce le stablecoin come l’equivalente delle valute digitali delle banche centrali (CBDC) “programmabili”; che non offre solide tutele per i consumatori e che la centralizzazione governativa distrugge l’indipendenza del mercato delle criptovalute.
I sostenitori affermano che il mercato delle stablecoin in rapida espansione non solo fornisce un sistema di pagamento più veloce ed economico, ma può anche fungere da importante fonte di finanziamento per contribuire ad alleviare la crisi del debito federale, destinata a distruggere l’economia se non controllata, e che il mercato delle stablecoin è diventato così grande che, senza regolamentazione, potremmo doverlo salvare quando diventerà un settore multimiliardario “troppo grande per fallire”.
Per la maggior parte delle persone, tuttavia, l’intero argomento delle stablecoin è un mistero, quindi questo articolo cercherà di far luce sull’argomento. Esaminerà anche alcuni casi d’uso storici che dimostrano come il governo potrebbe integrare le stablecoin in un programma più ampio per uscire completamente dalla crisi del debito.
Stablecoin Mania
La mania per le criptovalute è iniziata con Bitcoin nel 2008. Concepito come un’alternativa decentralizzata alla valuta emessa dal governo, Bitcoin utilizza la tecnologia blockchain – un registro trasparente e a prova di manomissione che tutti gli utenti possono visualizzare e verificare – per facilitare le transazioni peer-to-peer senza dover ricorrere a banche o intermediari di pagamento. Tuttavia, per essere ampiamente accettata, una valuta deve avere un valore stabile, e il valore di Bitcoin ha oscillato notevolmente. Le stablecoin sono state ideate per risolvere questo problema. Si tratta di criptovalute garantite da asset sicuri (ad esempio, titoli del Tesoro statunitensi a breve termine). Presumibilmente, i detentori di stablecoin possono riscattare le monete alla pari e a piacimento in contanti, proprio come i depositi a vista e i fondi del mercato monetario.
L’uso delle stablecoin è esploso negli ultimi anni. A marzo 2025, la loro capitalizzazione di mercato totale ha raggiunto i 232 miliardi di dollari, con un aumento di 45 volte rispetto a dicembre 2019. Le proiezioni suggeriscono che questa cifra potrebbe raggiungere i 400 miliardi di dollari entro la fine dell’anno e addirittura i 2,8 trilioni di dollari entro il 2028. Le stablecoin Tether (USDT) e USD Coin (USDC) dominano il mercato, detenendone l’86%. Nel 2024, le stablecoin hanno elaborato un volume di trasferimenti pari a 27,6 trilioni di dollari (il valore totale delle transazioni stablecoin registrate sulle blockchain), superando il volume combinato di Visa e Mastercard. I volumi giornalieri potrebbero raggiungere i 300 miliardi di dollari nel 2025.
Si dice che le stablecoin stiano trasformando i pagamenti transfrontalieri, le rimesse e la DeFi (finanza decentralizzata). Offrono transazioni più rapide ed economiche e sono utilizzate nel 71% dei pagamenti transfrontalieri in America Latina. Nei mercati delle criptovalute, le stablecoin rappresentano il 60-80% del volume di scambi sulle principali borse. L’America Latina e l’Africa subsahariana guidano i trasferimenti di stablecoin al dettaglio e professionali, con una crescita annua di oltre il 40%. Anche le principali banche e fintech stanno integrando le stablecoin o hanno avviato iniziative in questo ambito, tra cui Bank of America, Wells Fargo, Stripe, JPMorgan, PayPal e Société Générale.
Nonostante il loro nome, tuttavia, le stablecoin non sono del tutto stabili. Hanno dovuto affrontare crisi di liquidità e problemi di trasparenza e sono vulnerabili alle corse agli sportelli. Da qui la necessità di una regolamentazione. Il GENIUS Act del 2025, firmato il 18 luglio 2025, richiede che gli emittenti di stablecoin siano banche o enti non bancari approvati, che mantengano riserve 1:1 in asset sicuri (ad esempio, titoli del Tesoro statunitensi, liquidità) che vengano verificate mensilmente e che rispettino le norme KYC (Know Your Customer) e AML (Anti-Money Laundering).
La questione delle “CBDC backdoor”
L’intento della legge era quello di creare una “CBDC backdoor” [uscita di servizio – NdT]? La preoccupazione dei commentatori critici riguarda la privacy e la “programmabilità”, ovvero la capacità dell’emittente di programmare una valuta digitale per controllarne o bloccarne l’utilizzo.
Gli scettici della teoria delle CBDC backdoor sottolineano che il presidente Trump a gennaio ha firmato un ordine esecutivo che vieta le CBDC, citando preoccupazioni relative alla privacy e alla stabilità economica, e che le stablecoin non sono emesse centralmente ma hanno molti emittenti privati a livello globale. Qualsiasi valuta digitale è “programmabile” a meno che non sia specificamente protetta da essa, e la maggior parte della nostra valuta è già digitale, creata sui registri delle banche quando erogano prestiti.
Si è sostenuto che programmare l’utilizzo dei depositi potrebbe in realtà essere fatto più facilmente con la nostra rete bancaria esistente che con gli emittenti di stablecoin distribuiti a livello globale, semplicemente inviando ordini alle banche tramite messaggi automatici tramite API. (Un’API, o “interfaccia di programmazione di un’applicazione”, è “un insieme di regole o protocolli che consente alle applicazioni software di comunicare tra loro per scambiare dati, caratteristiche e funzionalità”). In un post di Substack del 22 luglio intitolato “Il Brasile ha inventato il futuro del denaro?”, l’ex editorialista del New York Times Paul Krugman scrive:
“Il governo può accedere ai registri bancari privati in determinate circostanze e ha certamente la capacità tecnologica di monitorare ogni mossa finanziaria. L’unica cosa che gli impedisce di farlo è la legge, in particolare il Right to Financial Privacy Act. Se mai dovessimo creare una CBDC, comporterà sicuramente una protezione della privacy paragonabile.”
Krugman suggerisce che siano in realtà le banche ad avere paura delle CBDC, perché le persone preleverebbero i loro fondi dai loro conti bancari privati a favore dei loro conti bancari centrali, eliminando gli intermediari bancari e le loro commissioni molto più elevate. Indica il Brasile, che ha un sistema simile a una CBDC chiamato Pix – una sorta di Zelle [è una azienda privata che offre trasferimenti istantanei in molte valute in gran parte del mondo, tramite email o numeri telefonici collegati con conti bancari/telefonici – NdT] pubblica in cui le transazioni vengono regolate in media in tre secondi, contro i due giorni per le carte di debito e i 28 giorni per le carte di credito; e le autorità brasiliane hanno imposto che Pix sia gratuito per i privati. È utilizzato dal 93% degli adulti brasiliani, rispetto a un mero 2% degli americani che utilizzano le criptovalute per il commercio.
Il commentatore finanziario Mark Goodwin ha sostenuto in una recente intervista al Corbett Report che una valuta programmabile emessa da una società privata di stablecoin potrebbe in realtà essere più pericolosa di una CBDC. Alcune di queste società non hanno nemmeno sede negli Stati Uniti e non sono soggette al controllo della Federal Reserve. In un podcast del 26 luglio, lo storico macroeconomico Miles Harris ha spiegato questo rischio in questo modo:
“Nell’era GENIUS, gli emittenti privati di stablecoin funzionano come banche centrali offshore. La creazione di liquidità avviene al di fuori del controllo della Fed, ma la garanzia sottostante – il debito statunitense – rimane nei libri contabili pubblici. Ciò crea un divario di governance: la liquidità è generata da attori privati guidati dal profitto, non dalla stabilità monetaria, eppure il rischio sistemico torna al settore pubblico se la situazione si deteriora. Durante l’era di Bretton Woods, la fiducia nel dollaro era teoricamente ancorata all’oro. Oggi non esiste un tale sostegno. L’Anti-CBDC Act [approvato il 17/7/2025 – NdT] proibisce alla Federal Reserve di emettere una valuta digitale di banca centrale (CBDC), senza lasciare alcun dollaro digitale pubblico a controbilanciare le stablecoin private.”
Spiegare tutto questo richiederebbe un altro articolo, ma in ogni caso il GENIUS Act è stato approvato ed è cosa fatta. Che lo approviamo o meno, ora dobbiamo considerarne le implicazioni. Il suo scopo principale sembra essere quello di salvare il mercato obbligazionario federale, che versa in gravi difficoltà.
Sostenere il mercato obbligazionario e il dollaro
Si prevede che il mercato delle stablecoin in rapida espansione sarà in grado di colmare il vuoto lasciato dai governi delusi che stanno svendendo i titoli del Tesoro e “dedollarizzando” in risposta alle sanzioni occidentali e ai dazi statunitensi. Secondo il senatore Bill Hagerty (R-TN), che ha sponsorizzato il GENIUS Act, questo potrebbe portare gli emittenti di stablecoin a diventare “i maggiori detentori mondiali di titoli del Tesoro statunitensi entro il 2030”. Il Segretario al Tesoro Scott Bessent afferma che le stablecoin sono uno strumento strategico per “consolidare la supremazia del dollaro”. Come osserva il commentatore finanziario Lyn Alden, quando i residenti di paesi con valute instabili (come l’Argentina) acquistano stablecoin statunitensi per proteggere i propri risparmi da un’inflazione galoppante, l’emittente della stablecoin utilizza la valuta locale dell’acquirente per acquistare titoli del Tesoro statunitensi. Di fatto, la valuta locale è stata convertita in valuta statunitense. Questo vale anche per altri usi istituzionali delle stablecoin.
Il problema con il denaro emesso privatamente, tuttavia, è che gli emittenti inaffidabili sono soggetti a destabilizzanti corse agli sportelli; e questo è vero da secoli. Per ottenere la fiducia degli utenti è necessaria una regolamentazione che garantisca la stabilità e la liquidità delle stablecoin, da qui la necessità del GENIUS Act.
Come Lincoln risolse la sua crisi del debito
In un articolo di ricerca del 2023 intitolato “Taming Wildcat Stablecoin”, i professori Gary B. Gorton e Jeffery Y. Zhang hanno paragonato gli emittenti di stablecoin alle “banche selvagge” private che emettevano le proprie valute cartacee come banconote durante l’era del libero sistema bancario, prima della Guerra Civile. Le banche private con statuto statale emettevano le proprie banconote cartacee, che erano a bassa capitalizzazione e di incerta affidabilità e scambiabilità. Le corse agli sportelli erano comuni. Il problema fu risolto attraverso i National Bank Act del 1863 e del 1864.
I National Bank Act cercarono di stabilizzare un sistema di valute private molto caotico incoraggiando le banche ad acquisire statuti bancari nazionali che consentissero loro di emettere una valuta bancaria nazionale uniforme. Per garantirne l’uniformità e la stabilità, le banche erano tenute a garantire le loro banconote della Banca Nazionale in un rapporto 1 a 1 con obbligazioni federali o monete di metallo prezioso depositate presso il Tesoro degli Stati Uniti. Questa riserva di liquidità – il precursore delle attuali “riserve” delle banche centrali – non solo stabilizzò la valuta contro le corse agli sportelli, ma contribuì a finanziare lo sforzo bellico e a creare un mercato per il debito federale.
Fu d’aiuto, ma i titoli acquistati dalle banche non furono sufficienti a finanziare le esigenze del governo. I banchieri sostenuti dalla Gran Bretagna richiedevano un interesse del 24-36% sui prestiti – condizioni usurarie che rischiavano di “ricolonizzare” gli Stati Uniti attraverso il debito. Il presidente Lincoln evitò quel debito paralizzante tornando al meccanismo di finanziamento dei coloni americani: la carta moneta emessa dal governo. Con il Legal Tender Act del 1862, il Tesoro emise 450 milioni di dollari in banconote statunitensi o greenbacks, valuta fiat spesa direttamente nell’economia per soldati, rifornimenti e contratti.
Queste innovazioni permisero al governo di Lincoln di aggirare i creditori stranieri, finanziare la Guerra Civile e preservare il paese dalla colonizzazione tramite il debito. Un approccio simile potrebbe probabilmente risolvere l’attuale crisi del debito pubblico.
Avanti tutta fino al 2025
Gli Stati Uniti ora si trovano alle prese con un debito federale di 36,72 trilioni di dollari e un onere per interessi previsto di 952 miliardi di dollari per il 2025, che assorbirà il 18,4% delle entrate federali. Il rapporto debito/PIL è un insostenibile 124%. Né aumentare le tasse né tagliare il bilancio federale risolveranno quello che è essenzialmente un problema matematico: il debito a tasso di interesse sta crescendo più velocemente dell’economia stessa.
Il GENIUS Act, che richiede che le stablecoin siano garantite da titoli del Tesoro statunitensi, segue lo stesso modello di finanziamento dei National Bank Act e presenta gli stessi limiti di un modello di finanziamento. Le stablecoin possono sostenere il mercato del debito statunitense, ma non domano il vorace mostro degli interessi che sta divorando il bilancio federale. Il presidente Lincoln ha affrontato in gran parte la sua crisi di finanziamento con valuta emessa direttamente dal Tesoro, e il presidente Trump potrebbe fare lo stesso.
Tuttavia questo dovrebbe essere fatto tramite il Tesoro, non la Federal Reserve. La Fed può solo emettere “riserve bancarie” e non le è consentito finanziare il debito federale acquistando titoli del Tesoro direttamente dal governo. Deve acquistarli sul mercato aperto, con riserve iniettate nei conti di riserva delle banche dei venditori. Le banche accreditano quindi i dollari sui conti di deposito dei venditori, ma i dollari vanno ai venditori, non al Tesoro; e gli interessi sui titoli vanno alle banche, a causa della controversa politica della Fed di pagare gli interessi sulle riserve bancarie.
Oggi, questi interessi pagati alle banche sono in realtà superiori agli interessi che la Fed guadagna sui titoli che acquista da loro, con conseguente saldo negativo nel suo portafoglio. In una recente intervista a Fox News Business, il Segretario al Tesoro Bessent ha affermato che la Fed stava “perdendo 1 miliardo di dollari all’anno a causa di un disallineamento del portafoglio obbligazionario rispetto ai tassi a breve termine”. Nel 2023, questa perdita ammontava a 114 miliardi di dollari; e in realtà spetta al Tesoro, poiché la Fed è tenuta a rimborsare i suoi profitti al Tesoro dopo aver dedotto i costi. La Fed ha ora accumulato un saldo negativo che richiederà anni per essere ripagato.
Pertanto, gli acquisti di titoli federali da parte della Federal Reserve attraverso il “quantitative easing” non risolveranno il problema del debito. La valuta emessa dal Tesoro, d’altra parte, è legale e costituzionale, come stabilito dai Greenback di Lincoln e dai successivi casi di moneta a corso legale della Corte Suprema; e potrebbe effettivamente risolvere la crisi del debito.
Affrontare la questione dell’inflazione
Stampare tutti i 37.000 miliardi di dollari necessari per estinguere il debito federale sarebbe senza dubbio inflazionistico, e il Congresso lo considererebbe comunque un passo troppo lungo. Ma il Tesoro potrebbe stampare abbastanza per coprire gli interessi sul debito, o per acquistare il debito alla scadenza, o per coprire il deficit di bilancio.
Il rischio, ovviamente, è che un Congresso fuori controllo gestisca le rotative come un “albero magico della moneta” per finanziare tutti i suoi progetti preferiti; ma si potrebbero imporre dei limiti a queste spese. Potrebbe essere richiesto che siano “produttive”, contribuendo al PIL, riducendo il rapporto debito/PIL a livelli gestibili. Il governo tedesco lo fece negli anni ’30 con le cambiali Mefo, evitando lo sfruttamento speculativo dei fondi emettendoli come pagamento per una specifica produzione industriale.
La Banca Popolare Cinese ha aumentato enormemente l’offerta di moneta del Paese senza creare inflazione. I prezzi sono stati mantenuti stabili aumentando l’offerta (PIL) insieme alla domanda (moneta). (Per i dettagli, vedi il mio precedente articolo qui.) L’aumento del PIL del Paese è stato facilitato dalla China Development Bank, la più grande banca di sviluppo al mondo, che ha finanziato ingenti infrastrutture e sviluppo in tutto il Paese.
L’HR 4052, il National Infrastructure Bank Act del 2023, è attualmente al vaglio del Congresso e conta 48 co-sponsor. Come la Reconstruction Finance Corporation che ha tirato fuori l’economia statunitense dalla Grande Depressione, la banca è progettata per essere una fonte di finanziamento fuori bilancio, senza aggiungere nuovi costi al bilancio federale. Segue il modello della First U.S. Bank fondata da Alexander Hamilton. La capitalizzazione avverrà tramite swap debito-azioni: i titoli del Tesoro detenuti dal pubblico saranno scambiati con azioni della banca, pagando il 2% in più rispetto agli interessi maturati sui titoli del Tesoro. Per ulteriori informazioni, consultare il sito web della Coalition for a National Infrastructure Bank.
A livello locale, le banche statali potrebbero fare qualcosa di simile. Attualmente la nostra unica banca statale è la Bank of North Dakota, ma è un modello di grande successo che non solo finanzia le infrastrutture e lo sviluppo statali, ma genera anche reddito per lo stato e funge da “mini-Fed” per le banche locali. Per ulteriori informazioni, consultare il sito web del Public Banking Institute.
Il GENIUS Act può stabilizzare il mercato obbligazionario, ma è solo una misura tampone, che fa guadagnare tempo nella lotta contro un debito in continua crescita. Per sfuggire del tutto a questa situazione, come fece il governo di Lincoln, il Congresso deve emettere parte della propria moneta “sovrana”. Se emessa per scopi produttivi in modo sostenibile, questa moneta potrebbe probabilmente alimentare l’economia senza alcuna dipendenza dai mercati del debito federale.
